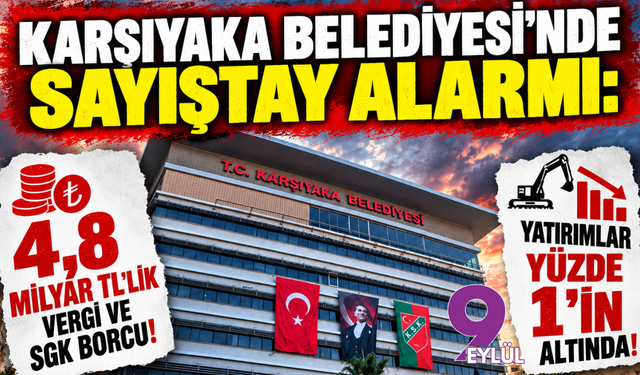

SEMİ TEKTAŞ/Karşıyaka ilçesinde belediyenin 2025 yılı hesaplarını inceleyen Sayıştay, 21 ayrı bulguya yer verdi. Ekim 2026 tarihli denetim raporu; belediyenin borç yükünden personel politikalarına, şirketlere yapılan ödemelerden imar uygulamalarına ve kamu gelirlerinin tahsilatına kadar birçok alanda ciddi sorunlar bulunduğunu ortaya koydu. Özellikle belediyeye bağlı şirketlerin milyarlarca lirayı bulan vergi ve SGK borçları ile belediyenin bu şirketlere ödemediği hakedişler dikkat çekti. Raporda ayrıca belediyenin yıllardır bütçe açığı verdiği, faiz yükünün büyüdüğü ve yatırım harcamalarının toplam giderler içindeki payının yüzde 1’in altına gerilediği belirtildi.
Borç büyüyor, bütçe açığı derinleşiyor
Sayıştay raporuna göre Karşıyaka Belediyesi, 2025 yılında 2 milyar 996 milyon TL bütçe giderine karşılık 2 milyar 388 milyon TL net bütçe geliri elde etti. Gelir ve gider arasındaki fark 607 milyon 798 bin TL oldu.
Belediyenin bütçe açığı 2019 yılında 27,5 milyon TL düzeyindeyken 2025’te 607,8 milyon TL’ye yükseldi. Böylece bütçe açığı altı yıllık dönemde 22 katın üzerinde arttı. Açığın toplam gelirlere oranı da 2025 yılı sonunda yüzde 25,45 olarak hesaplandı.
Belediyenin mali tablolarında yer alan toplam borç tutarı ise 2 milyar 465 milyon 605 bin TL’ye ulaştı. Bu borcun 2 milyar 222 milyon TL’sini kısa vadeli yükümlülükler oluşturdu. Kısa vadeli borçların toplam borç içindeki payının yüzde 90’ı aşması, belediyenin ödeme takvimi üzerindeki baskıyı ortaya koydu.
Vergi ve SGK borçları 4,8 milyar TL’yi aştı
Rapordaki en çarpıcı tespitlerden biri, belediye ve şirketlerinin kamu kurumlarına olan borçları oldu. Sayıştayın hesaplamasına göre belediye ile bağlı şirketlerinin vergi ve SGK prim borçlarının toplamı, gecikme faizleri dahil 4 milyar 822 milyon TL’yi aştı.
Bu tutarın yaklaşık 1,58 milyar TL’si vergi, 3,25 milyar TL’si ise SGK prim borçlarından oluştu. Raporda, faizlerin toplam borç içindeki payının yüzde 46,45’e ulaştığı ve vergi ile SGK borçlarının belediyenin 2025 yılı toplam gelirinin iki katından fazla olduğu belirtildi.
Sayıştay, belediyenin mali tablolarının şirketlerin kamu borçlarını ve bu borçlara işleyen faizleri bütünüyle yansıtmadığına da dikkat çekti. Şirketlerin ayrı tüzel kişiliklere sahip olması nedeniyle borçların tamamının belediyenin bilançosunda görünmemesi, belediyenin gerçek mali yükümlülüklerinin değerlendirilmesini güçleştiriyor.
İşçilere ait vergi ve primler ödenmedi, borç faizi büyüdü
Karşıyaka Belediyesi Personel AŞ’ye ödenmesi gereken hizmet alımı hakedişlerinin 2025 yılı boyunca bazı aylarda hiç ödenmediği, bazı dönemlerde ise eksik ödendiği tespit edildi.
Sayıştayın incelemesine göre belediye, 2025 yılı başından itibaren Personel AŞ’ye hakediş ödemesi yapmadı. Yıl sonu itibarıyla şirketin belediyeden alacağı 1 milyar 484 milyon TL’yi aştı. Uygulamada işçilerin net maaşları ödenirken vergi ve SGK primleri gibi yasal yükümlülüklerin karşılanmadığı belirtildi.
Bu durum, şirketin kamu kurumlarına olan borçlarının ve gecikme faizlerinin büyümesine yol açtı. Personel AŞ’nin 2025 yılı sonu itibarıyla vergi ve SGK borçları, faizler dahil 2 milyar 831 milyon TL’yi aştı.
Sayıştay, şirketin kamu borçlarının ödenememesinin temel nedenlerinden birinin belediyenin hakedişleri ödememesi veya yalnızca işçilerin net ücretlerini karşılaması olduğunu belirtti. Raporda, şirketin bu nedenle maruz kaldığı faiz, gecikme zammı ve diğer zararlar bakımından belediyenin birinci derecede sorumlu olduğu ifade edildi.
Personel giderleri yasal sınırın çok üzerinde
Belediyenin personel giderleri de denetimin öne çıkan başlıkları arasında yer aldı. Sayıştay, belediye ve şirket personelinin giderleri için yapılan hesaplamada yasal sınırın aşıldığını tespit etti.
Rapora göre 2025 yılında şirket personeli dahil hesaplanan personel giderlerinin, mevzuatta öngörülen yüzde 40’lık sınırın yaklaşık yüzde 50 üzerine çıkarak yüzde 58,85’e ulaştığı belirlendi.
Vergi ve SGK primleri dahil personel giderlerinin belediyenin toplam giderleri içindeki payı ise 2019 yılında yüzde 43,78 iken 2025 yılında yüzde 73,61’e yükseldi. Personel giderlerinin toplam gelirlere oranı da yüzde 92,34 olarak hesaplandı. Başka bir ifadeyle belediyenin bir yıl boyunca elde ettiği gelirin neredeyse tamamı personel giderlerini karşılamak için kullanıldı.
Üstelik raporda, KENT AŞ kadrosunda görünmesine rağmen fiilen belediyede çalışan 258 işçinin giderlerinin söz konusu hesaplamada yer almadığı belirtildi. Bu durum, personel maliyetlerinin belediye bütçesi üzerindeki etkisinin daha da kapsamlı değerlendirilmesi gerektiğine işaret etti.
Yatırım harcamalarının payı yüzde 1’in altına indi
Karşıyaka Belediyesinin mali tablosunda dikkat çeken bir diğer başlık da yatırım harcamaları oldu. Sayıştayın yıllar itibarıyla yaptığı karşılaştırmada, yatırım giderlerinin toplam giderler içindeki payının 2020 yılında yüzde 2,38 olduğu, 2025 yılında ise yüzde 0,60’a gerilediği görüldü.
Raporda 2025 yılı için toplam sermaye gideri 17 milyon 861 bin TL olarak gösterildi. Sermaye giderlerinin toplam gelirler içindeki payı da yüzde 0,75 seviyesinde kaldı.
Bütçe açığının büyüdüğü, borç yükünün ağırlaştığı ve personel giderlerinin gelirler üzerindeki baskısının arttığı bir tabloda yatırım harcamalarının bu seviyede kalması dikkat çekti. Sayıştay, belediyenin personel giderleri dışında yatırım dahil diğer giderlere kaynak ayırmakta zorlandığına işaret etti.
Vergi ve elektrik borçları nedeniyle 44,5 milyon TL ek faiz
Belediyenin vergi, prim ve elektrik kullanım borçlarını zamanında ödememesi de bütçeye ek yük getirdi. Sayıştay, gecikmeler nedeniyle 44 milyon 532 bin TL ek faiz oluştuğunu tespit etti.
Raporda, nakit yetersizliği yaşandığında dahi gecikme faizi ve cezası doğurabilecek borçlara öncelik verilmesi gerektiği hatırlatıldı. Zamanında ödeme yapılmaması nedeniyle kamu kaynaklarının faiz ve gecikme zamlarına ayrılması, belediyenin mali sorunlarını daha da ağırlaştıran unsurlardan biri olarak öne çıktı.
İmar uygulamalarında 817 yapı için yaptırım uygulanmadı
Sayıştay raporu yalnızca mali sorunlarla sınırlı kalmadı. Karşıyaka’da imar barışından yararlanmış ancak yapı kayıt belgeleri iptal edilmiş 817 yapı bulunduğu, bu yapalar için saha denetimlerinin yapılmadığı ve mevzuatta öngörülen idari yaptırımların uygulanmadığı tespit edildi.
Raporda, yapı kayıt belgeleri iptal edilen ve hukuki dayanağı kalmayan yapılar için ilgili mevzuat hükümlerinin uygulanması gerektiği belirtildi.
Belediyenin kamuya ait yol ve meydanların işgalinden ecrimisil yerine işgal harcı alması, işyeri açma ve çalışma ruhsatı olmadan faaliyet gösteren işletmelerin bulunması ve otopark gelirlerinin takip ve tahsilatının yapılmaması da denetim bulguları arasında yer aldı.
Otopark gelirlerinin tahakkuk ve tahsilatının yapılmamasının hem mevzuatın uygulanmamasına hem de otopark sorununun çözümünde kullanılabilecek gelirlerin kaybına yol açtığı vurgulandı.
Sahipsiz hayvanlar, işçi izinleri ve fazla mesai de raporda
Sayıştay, belediyenin sahipsiz hayvanların korunması, bakımı ve gözetimine ilişkin sorumluluklarını yerine getirmede yeterli tedbirleri almadığını belirledi.
İşçilerin birikmiş yıllık ücretli izinlerinin mevzuata uygun şekilde kullandırılması için gerekli önlemlerin alınmaması ve bazı işçilere yılda 270 saatlik yasal sınırı aşan fazla mesai yaptırılması da raporda yer aldı.
Bunun yanı sıra gerekli koşullar oluşmadan avans uygulamasına başvurulması, sosyal denge sözleşmesine mevzuatın izin verdiği kapsam dışındaki hükümlerin eklenmesi, belediye şirketlerine yapılan sermaye artırımlarının önemli bir gider kalemine dönüşmesi ve taşınır kayıtlarında mevzuata aykırılıklar tespit edilmesi de denetim bulguları arasında sıralandı.
Aynı sorunların tekrarlanması dikkat çekti
Raporda bazı bulguların önceki yılın denetim raporlarında da yer aldığı, ancak gerekli düzeltici işlemlerin yapılmadığı belirtildi. Özellikle otopark gelirlerinin tahsil edilmemesi, yapı kayıt belgesi iptal edilen yapılar için yaptırım uygulanmaması, personel giderlerinin yasal sınırı aşması ve bazı muhasebe işlemlerindeki eksiklikler yeniden gündeme geldi.
Sayıştay, Karşıyaka Belediyesinin 2025 yılı mali rapor ve tablolarının önemli yönleriyle doğru ve güvenilir bilgi içerdiği kanaatine vardı. Ancak bu görüş, raporda sıralanan diğer bulguların ortadan kalktığı anlamına gelmiyor.
Bütçe açığının 607,8 milyon TL’ye, toplam borcun 2,46 milyar TL’ye ve belediye ile şirketlerinin vergi ve SGK borçlarının 4,82 milyar TL’nin üzerine çıkması; personel giderlerinin yasal sınırı aşması ve yatırım harcamalarının toplam giderler içindeki payının yüzde 1’in altında kalması, belediyenin mali yönetimi açısından çözüm bekleyen temel sorunlar olarak öne çıktı.