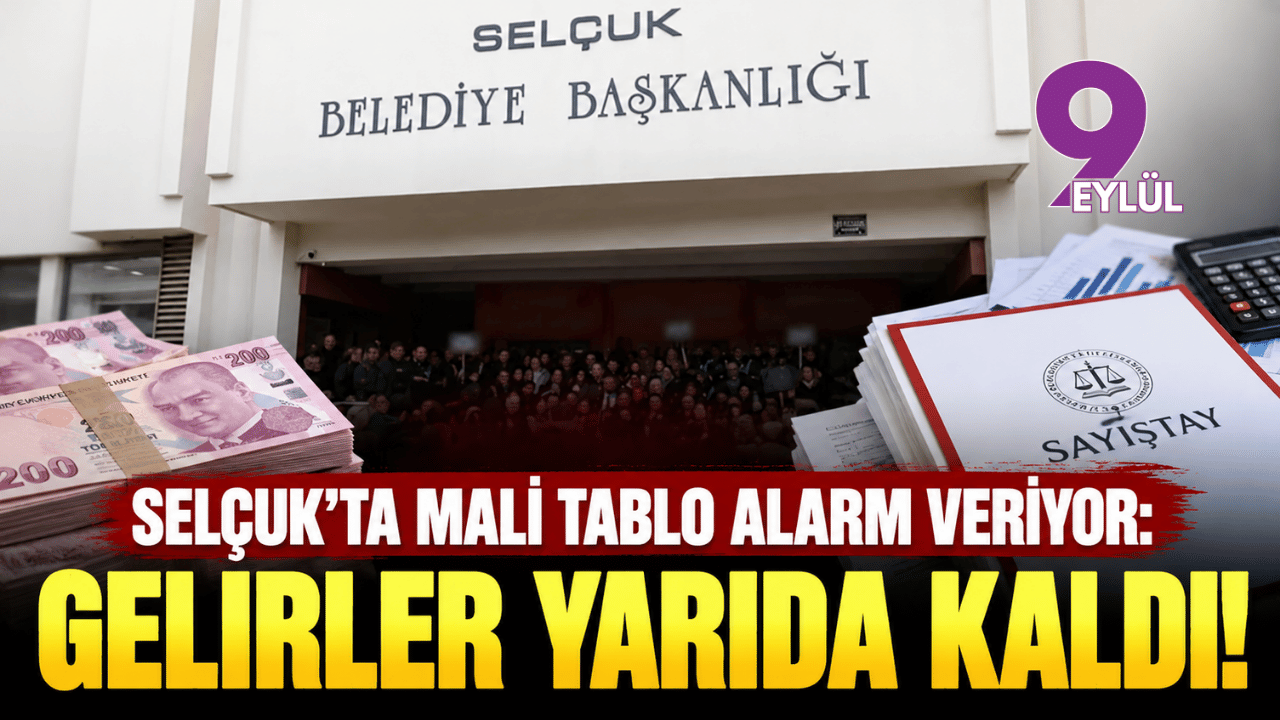

Selçuk Belediyesi’nin 2025 yılı hesaplarını inceleyen Sayıştay, belediyenin mali işlemlerinden kamu ihalelerine, vergi gelirlerinden sosyal hizmetlere kadar birçok alanda eksiklik tespit etti. Ekim 2026 tarihli denetim raporunda 11’i mali tablolara ilişkin denetim görüşünün dayanağını oluşturan, 27’si ise diğer konularla ilgili olmak üzere toplam 38 bulgu sıralandı.
Raporda, özellikle otopark gelirlerinin kullanım amacı dışında harcanması, ihale mevzuatındaki sınırların aşılması ve belediyenin bazı gelirlerini tahakkuk ve tahsil etmemesi öne çıktı. Sahipsiz sokak hayvanlarının toplanması ve barındırılması konusunda da mevzuattaki yükümlülüklerin yerine getirilmediği belirtildi.
Otopark için toplanan 6,9 milyon TL başka harcamalara gitti
Sayıştay raporunun dikkat çeken bulgularından biri, otopark bedellerinin kullanımına ilişkin oldu. Denetimde, 2025 yılında otopark ihtiyacına yönelik tahsil edilen 6 milyon 962 bin 511 TL’nin özel otopark hesabında izlenmediği, belediyenin havuz hesabına aktarılarak mal ve hizmet alımlarında kullanıldığı tespit edildi.
Mevzuata göre otopark bedellerinin kamu bankalarında açılan özel hesaplarda takip edilmesi ve yalnızca bölge veya genel otoparkların yapımında kullanılması gerekiyor. Bu tutarların belediyenin diğer cari harcamalarında kullanılması mevzuata aykırı bulundu.
Belediye yönetimi, bulguya katıldığını ve otopark gelirlerinin amacına uygun kullanılması ile ayrı hesapta izlenmesi konusunda gerekli özenin gösterileceğini bildirdi.
Doğrudan temin sınırı 44,3 milyon TL aşıldı
Raporda kamu alımlarına ilişkin tespitler de yer aldı. Selçuk Belediyesi’nin 2025 yılında doğrudan temin ve pazarlık usulüyle gerçekleştirdiği mal alımlarında, Kamu İhale Kurulunun uygun görüşü alınmadan bütçeye bu amaçla konulan ödeneğin yüzde 10’luk sınırının aşıldığı belirtildi.
Denetim raporundaki hesaplamaya göre mal alımları için belirlenen toplam ödenek 190 milyon 220 bin TL oldu. Bu tutarın yüzde 10’una karşılık gelen 19 milyon 22 bin TL’lik sınırın, ilgili usullerle gerçekleştirilen 63 milyon 351 bin TL’lik harcamayla aşıldığı tespit edildi. Sınırı aşan tutar 44 milyon 329 bin TL olarak hesaplandı.
Belediye, bundan sonraki işlemlerde yüzde 10 sınırına dikkat edileceğini ve gerekli durumlarda Kamu İhale Kurulundan uygun görüş alınacağını bildirdi.
Bir diğer bulguda ise aynı nitelikteki bazı alımların parasal limitlerin altında kalacak şekilde bölümlere ayrılarak aynı yüklenicilerden temin edildiği belirtildi. Yönetmelik hükümlerine göre ihale usulleriyle karşılanması gereken ihtiyaçların parasal limitlerin altında kalmak amacıyla parçalara bölünmesi mümkün değil.
Sahipsiz hayvanlara ilişkin yükümlülükler yerine getirilmedi
Raporda, sahipsiz sokak hayvanlarına ilişkin belediyenin görev ve sorumlulukları da ele alındı. Sayıştay, toplanması gereken sahipsiz sokak köpeklerinin toplanmadığını, yeterli barınak yapılmadığını ve ilçe merkezinde çok sayıda başıboş sokak köpeğinin bulunduğunu belirtti.
Ayrıca bu kapsamda kullanılmak üzere ayrılan kaynağın farklı nitelikteki harcamalar için de kullanıldığı ifade edildi.
Belediye yönetimi, yıl içerisinde gerçekleştirilen veterinerlik faaliyetleri ve yapılan harcamalar hakkında bilgi verirken hayvanların barınma kapasitesinin artırılması için doğal yaşam alanında çalışmalar yürütüldüğünü bildirdi. Sayıştay ise sahipsiz hayvanların mevzuat hükümlerine uygun biçimde toplanması, barınaklarda bakılması ve sahiplendirilinceye kadar barındırılması gerektiğini vurguladı.
Ecrimisil uygulamasıyla kiralama yapıldığı tespit edildi
Belediyeye ait taşınmazların kullanımına ilişkin bulguda, ecrimisil uygulamasının normal kiralama yöntemi gibi kullanıldığı belirtildi. Denetimde, bazı taşınmazların geçmiş dönemlere ilişkin ecrimisil bedelleri belirlendikten sonra ileriye dönük olarak da aynı yöntemle kullandırılmaya devam edildiği tespit edildi.
Sayıştay, ecrimisilin ihalesiz kiralama yöntemi olarak kullanılmasının mevzuata aykırı olduğunu bildirdi. Kiralamaya uygun taşınmazların ihale yoluyla kiraya verilmesi, kiralamaya uygun olmayanların ise tahliye edilerek imar planındaki kullanım amacına uygun hale getirilmesi gerektiğini kaydetti.
Raporda ayrıca kamu kurumu niteliğinde olmayan tüzel kişilere taşınmaz tahsis edilmesi ve taşınmazların cins tashihlerinin yapılmaması gibi eksikliklere yer verildi.
Kültür varlıkları payında 219 bin TL’lik eksik bildirim
Selçuk Belediyesi’nin emlak vergisi tahsilatları üzerinden hesaplanan taşınmaz kültür varlıklarının korunması katkı payına ilişkin işlemler de incelendi.
Rapora göre belediye, 2025 yılında 21 milyon 987 bin TL emlak vergisi tahsil etti. Emlak vergisiyle birlikte tahsil edilen gecikme faizlerinin yüzde 10’luk kısmının kültür varlıklarını koruma payına ait olmasına karşın, bu tutarların ilgili kuruma yapılan bildirimlerde yer almadığı belirlendi.
Sayıştay, kültür varlıklarını koruma payına ilişkin 219 bin 492 TL’lik gecikme faizinin belediye bütçesine gelir kaydedildiğini, ilgili kuruma ise bu tutar kadar eksik ödeme yapıldığını tespit etti. Belediye yönetimi, bulguya katılarak gecikme faizlerinin bildirimlere dahil edilmesi ve ilgili kuruma ödenmesi yönünde işlem yapılmaya başlandığını bildirdi.
Raporda ayrıca kalkınma ajansı paylarının aktarılmaması, bütçe emanetlerinin mevzuatta belirlenen sıraya göre ödenmemesi ve haczedilemeyen gelirlerin ayrı banka hesaplarında izlenmemesi gibi mali konular da yer aldı.
Bütçe gelirleri tahminin yüzde 51’inde kaldı
Selçuk Belediyesi’nin 2025 yılı bütçe gerçekleşmeleri de raporda ayrıntılı olarak değerlendirildi. Belediye için yıl başında 1 milyar 150 milyon TL gelir tahmin edilirken, net bütçe geliri 589 milyon 618 bin TL olarak gerçekleşti. Böylece gelir gerçekleşme oranı yüzde 51’de kaldı.
Belediyenin bütçe giderleri için öngörülen toplam ödenek 1 milyar 270 milyon TL olurken, yıl sonunda 822 milyon 431 bin TL harcama yapıldı. Gider bütçesinin gerçekleşme oranı yüzde 65 olarak kaydedildi.
Bir önceki yıla göre bütçe giderleri yüzde 8 artarken, net bütçe gelirleri yüzde 5 azaldı. Gelirlerdeki düşüşte teşebbüs ve mülkiyet gelirlerinin yüzde 35 gerilemesi belirleyici oldu. Faiz giderleri ise 2024 yılına kıyasla yüzde 1247 artarak 12 milyon 199 bin TL’ye yükseldi.
Sayıştay’ın raporunda ayrıca işçilerin birikmiş yıllık izinlerinin kullandırılmaması, tasarruf tedbirlerine uyulmaması, belediye şirketine yapılan personel hizmeti ödemelerinin eksik gerçekleştirilmesi ve bazı taşınmazlar için elektrik tüketim vergisi ödenmesi gibi konular da denetim bulguları arasında sıralandı.